
Read more about the article S.W.O.T. Analizi – Muhasebe Alanında Tez Yaptırma – Muhasebe Tez Yaptırma Ücretleri – Muhasebe Ödevleri – Muhasebe Ödev Ücretleri
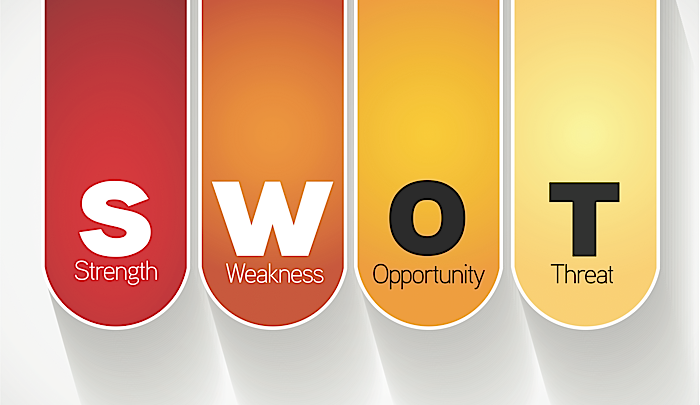
S.W.O.T. AnaliziS.W.O.T. güçlü yönler, zayıf yönler, fırsatlar ve tehditler anlamına gelir. Şirketin karşılaştığı tüm sorunların yüzeye çıkarılmasını sağlamak için bir yönetim kendi kendini inceleme şeklidir.Bu kendi kendine incelemenin sonuçları, aşağıdakileri tanımlayan eylem planları olmalıdır:1. Güçlü Yönler: Şirket için mevcut olan en iyi fırsatlar. Şirket bu fırsatlara yeterli kaynakları ayırıyor mu? Pazarlama ve operasyonel çabalar senkronize mi? Şirket, güçlü yönlerinin rekabet avantajına ve artan karlılığa çevrildiğinden emin olmalıdır. 2. Zayıf Yönler: Şirketi pazar payı kaybına ve karlılığın azalmasına karşı savunmasız hale getiren konular. 3. Fırsatlar: Şirketin performansını iyileştirmek ve hedeflerine ulaşmak için yapabileceği eylemler. 4. Tehditler: Şirketin geleceğine zarar verebilecek iç ve dış güvenlik açıkları.SWOT analizi, aşağıdakiler de dahil olmak üzere çeşitli alanları kapsamalıdır:Yönetmek Ürün:%  Finansal güç Pazar konumu Teknoloji Operasyonlar Dağıtım Ekonomik çevre Özetle bu çaba, nerede olduğunuzu, nereye gitmek istediğinizi ve oraya nasıl varacağınızı kurumsal bir kendi kendini sınama çabasıdır. Bu analize dayalı olarak, arzu edilen geleceğe ulaşmak için şimdi hangi adımların atılması gerektiğini gösteren eylem planları geliştirilmelidir. Planlama süreci riski ortadan kaldırmaz.İstenilen hedeflere ulaşmak için doğru nedenlerle doğru risklerin alınmasını sağlamaya çalışır. Kaynak tahsisi bu çabanın önemli bir bileşenidir. En önemli projeler uygun şekilde finanse edilecek mi? Krizler önceden tahmin edilebilir ve öngörülemeyen olaylar ele alınabilir mi?PlanlamaPlanlamanın gerekli olmasının birkaç nedeni vardır:Gelecek, geçmişin bir uzantısı değildir. Pazardaki değişim hızı hızlanmaya devam edecek. Teknolojik ilerleme olağanüstü bir hızla gerçekleşiyor. Düzenleyici konular sürekli dikkat gerektirir. Nüfus değişiklikleri, demografi ve coğrafi değişimler, pazarlama stratejilerinin sürekli olarak ayarlanmasını gerektirir. Küresel rekabet hemen hemen her sektörde yaygındır. İş başarısı/başarısızlık deneyimi değişiyor. Kuruluşlar ve işgücü daha karmaşık hale geliyor. Planlama TürleriŞirketlerin dahil olduğu planlama türleri ve her birini içeren bazı temel konular şunlardır:Stratejik: Şirket hangi iş kollarındadır ve hangi iş kollarında olmalıdır? Pazarlama: Müşteriler şirketin ürünlerini neden satın alıyor ve neden almalılar? Bu aynı zamanda fiyatlandırma, kalite ve hizmet stratejileri tartışmalarını da içermelidir. Satış çabası: Şirket özel bir organizasyon aracılığıyla mı, distribütörler aracılığıyla mı yoksa İnternet üzerinden mi satış yapmalı? Şirketin ürünlerine ilişkin pazar bilinci nasıl geliştirilebilir? Operasyonlar: Tedarik zinciri stratejisi nedir? Teknoloji, müşteri hizmetlerini nasıl iyileştirebilir ve aynı zamanda envanteri nasıl azaltabilir? Hangi işlevler daha verimli bir şekilde dışarıdan temin edilebilir? Demografik değişiklikler gelecekte işgücünü nasıl etkileyecek? Finansal: Şirket ne kadar serbest nakit akışı yaratmayı bekliyor? Bu fonlara yapılan iç (sermaye harcamaları) ve dış (borç servisi) talepler nelerdir? Etkili Planlama için GereksinimlerPlanlamanın etkili olabilmesi için gerekli olan bir takım unsurlar vardır.1. Yönetim şunları sağlamalıdır: Göze çarpan destek Aktif katılım 2. Hedefler ölçülebilir olmalıdır. Ayrıca, faydalı olmaları için hedefler şunlar olmalıdır: Zamanla ilgili Ölçülebilir Ulaşılabilir Hesaplaması basit Gerçekçi 3. Bu, personel desteği ile bir kar merkezi çalışmasıdır. 4. Performans beklentileri, bütçe. 5. Çaba nispeten esnek ve basit olmalıdır. BT yaratıcılığı, yargılamayı ve risk almayı kısıtlamamalıdır.Swot Analizi Nedir Kişisel SWOT analizi SWOT analizi Örnekleri Swot analizi Nedir kısaca SWOT analizi yap Kişisel SWOT analizi Örnekleri swot analizi nedir ve nasıl yapılır? SWOT Analizi sorularıPlanlama ve YönetimPlanlamanın etkili olması için kâr merkezi yöneticilerinin şunlara sahip olması gerekir:İş sorumluluklarının net bir şekilde anlaşılması Planların, hedeflerin ve yönün sürekli ve net bir şekilde iletilmesi yoluyla iyi liderlik Planlama ve karar alma süreçlerine katılma fırsatı Başarılarının tanınması Onlara ilerlemeyi tartışma fırsatı veren bir performans değerlendirme sistemi Verimlilik ve etkililiğe elverişli profesyonel çalışma koşulları Başarıları ve sorumlulukları ile ilgili tazminat Aşırı misilleme korkusu olmadan, cezai olmayan bir ortamda normal iş risklerini alma fırsatı Planlamada İnsan EğilimleriŞirketin planlama sürecini engelleyebilecek veya kısıtlayabilecek bir dizi insan eğilimi vardır.İyimserlik: Performansın önümüzdeki birkaç ay içinde artacağına olan inanç Kısa vadeli oryantasyon: İlk yılın ötesindeki dönemin vurgulanmadığı üç aylık ve aylık hedeflere ve incelemelere vurgu Çevreyi aşırı basitleştirmek: Şirketin hamlelerine karşı rekabetçi tepkiler beklememek Geçmişin geleceğe uzanacağını varsayarsak bir dizi çıkış tahmininden ziyade nokta tahmini söz konusudur. Zor sorunlarla yüzleşme isteksizliği:Sorunun ortadan kalkacağı umuduyla düzeltici eylemleri ertelemek İlgi çekici ancak kritik olmayan konulara dikkat çekmek Stratejik tanımdaki belirsizlik: Nakit akışı beklentilerini abartmak Sermaye ihtiyaçlarını anlamak Yetersiz stratejik koordinasyona sahip olmak Değişimin zorluğunu en aza indirmek: Yeni, nispeten bilinmeyen pazarlara girmek Yeni girişimleri yeterince planlamamak ve test etmemek İnsanların Planlamaya Direnmelerinin Nedenleriİnsanların planlama sürecine direnmesinin birkaç nedeni vardır:Ortaya çıkabilecek faydalar hakkında net bir anlayışa sahip değiller. Planlama zaman alıcıdır. Planlama, yapmaktan çok sezgisel düşünmeyi gerektirir. Süreç, planlar yazmayı ve bunları başkalarıyla paylaşmayı gerektirir. Süreç hesap verebilirliği içerir; ölçülecekleri ve eleştirilecekleri bir ortam yaratır. İnsanlar genellikle kendilerini organizasyonun karlılığına ve başarısına nasıl katkıda bulunduklarından çok yaptıklarıyla tanımlarlar. Önemli Planlama İlkeleri ve PolitikalarıPlanlama yönergeleri ve politikaları, kurumsal hedeflere ulaşılmasıyla ilgili yönetim kararları ve eylemleri için bir çerçeve sağlayan ifadeler veya temel kurallardır.Bu kılavuz ve politikalarla oluşturulan çerçeve, stratejik plan kapsamında alınan kararları da etkiler. Bu kararlar stratejik hedeflerle tutarlı olduğu sürece günlük kararlarla ilgilenmez.Bu çerçeve genel olarak üç önemli amaca hizmet eder: (1) kılavuzluk sağlar, (2) sınırlamaları belirler ve (3) yönü odaklar.Çerçeve, çeşitli şekillerde planlama için önemlidir:1. Kuruluşun misyonunu ve odağını keskinleştirmeye ve tanımlamaya yardımcı olur. 2. Aynı kararları tekrar tekrar verme ihtiyacını ortadan kaldırır. 3. Üst yönetim tarafından kabul edilmeyen alanlarda çaba harcanmamasını sağlar. 4. Bir yönetsel yanıtı tetiklemeden ihlal edilemeyecek performans için ölçülebilir parametreler sağlar.Çeşitli kurumsal bakış açılarından, bu noktaları açıklamaya yardımcı olan ve görevi politika oluşturmak ve taslak oluşturmak olan herkes için model görevi görebilecek bazı politika ve politika beyanları örnekleri yer almaktadır.

S.W.O.T. Analizi – Muhasebe Alanında Tez Yaptırma – Muhasebe Tez Yaptırma Ücretleri – Muhasebe Ödevleri – Muhasebe Ödev Ücretleri

S.W.O.T. Analizi S.W.O.T. güçlü yönler, zayıf yönler, fırsatlar ve tehditler anlamına gelir. Şirketin karşılaştığı tüm sorunların yüzeye çıkarılmasını sağlamak için bir yönetim kendi kendini inceleme şeklidir. Bu kendi kendine incelemenin…
Okumaya devam edinS.W.O.T. Analizi – Muhasebe Alanında Tez Yaptırma – Muhasebe Tez Yaptırma Ücretleri – Muhasebe Ödevleri – Muhasebe Ödev Ücretleri
Read more about the article İşlerlik Analizi – İş Sağlığı ve Güvenliği Ödevleri – İş Sağlığı ve Güvenliği Tez Yaptırma – İSG – İş Sağlığı ve Güvenliği Tez Yaptırma Ücretleri
Şüpheli HesapDeneme bakiyesi, ilk çıkarıldığında her zaman dengelenmez ve o zaman bazı hatalar yapıldığı açıktır. Hatayı keşfetmenin ilk adımı, kitaplardan doğru bir şekilde çıkarıldığından emin olmak için tüm terazileri gözden geçirmektir. Bir sonraki adım, borçlular ve alacaklılar gibi kalemler için tali muhtıra defterlerinin kontrol hesaplarıyla uzlaştırıldığını kontrol etmektir.Herhangi bir tutarsızlık, hatanın bulunabileceği olası bir alanı gösterir. Son olarak, eğer fark, keşfi gerekli kılacak kadar önemliyse, deftere ana giriş kayıtlarının daha kapsamlı bir kontrolü yapılmalıdır. Hesapların hazırlanmasını geciktirmemek için, soruşturmalar tamamlandıktan sonra mahsup edilen bir vadesiz hesaba mizan farkı konulabilir.BİLGİSAYARLI MUHASEBE SİSTEMLERİBir işletmenin genel muhasebe sistemi, bir dizi alt sistemden oluşur. Örneğin, her çalışana ödenmesi gereken tutarları hesaplamak ve ücretleri üretim, satış ve yönetim gibi gider başlıklarına tahsis etmek için bir ücret sistemi ve alacaklıları kayıt altına almak ve çeşitli mal türleri arasında yapılan alımları analiz etmek için bir satın alma sistemi olacaktır. ve servisler. Bir firmanın muhasebe sisteminin bir dizi ayrı fakat birbirine bağlı alt sistemden nasıl oluştuğunu gösterir.Her bir alt sistem için, bir yıldızla gösterilen bilgisayar programları hazırdır ve entegre bir program paketinden olmaları koşuluyla, programın bir parçası olarak uygun bağlantılar kurulmuş olacaktır. İlgili tüm yönlerin güncellenmesi için bir girişin yalnızca bir kez girilmesi gerekir.Örneğin, bir satışın gerçekleştirilmiş olması, satış sistemine kaydedildiğinde, stok kayıtlarını da güncelleyebilir ve nominal deftere otomatik olarak kaydedilen toplam satış değerinin bir parçasını oluşturabilir. Satış programı ayrıca satış faturasını da üretebilir ve stok programı, ürünün daha fazla sipariş edilmesi gerekip gerekmediğini görmek için ortaya çıkan stok seviyesini kontrol edebilir.Alt sistemlerin temel gereksinimleri oldukça standarttır ve kullanıcı tarafından çok az uyarlamaya ihtiyaç vardır. Örneğin, ücret hesaplama ilkeleri ve ilgili vergi indirimleri işletmeler arasında genellikle aynıdır.Ancak bir sistem edinilmeden önce kullanıcının analizin hangi esasa göre yapılacağını belirlemesi gerekir ve bu da büyük ölçüde üretilmek istenen raporların içeriğine göre belirlenir. Bu nedenle, bilgisayarlı bir sistem devreye alınmadan önce, programın gerekli analizleri yapabilmesi ve ham veri girişinin ilk aşamalarının sonunda istenen sonuca ulaşması için muhasebe sisteminin bir bütün olarak düşünülmesi gerekir. İstenilen analiz yapıldıktan sonra, bilgisayarın nominal defterdeki uygun hesaplarda veri toplamasını sağlamak için bir kodlama sistemi geliştirilmelidir. Her işletmenin kendi organizasyon ve analiz gereksinimine sahip olması ve esneklik sağlaması muhtemel olduğundan, muhasebe programları genellikle kodların ayarını kullanıcıya bırakır. Bir kod listesinin derlenmesi basit bir iştir ve bölümlere ayrılmış birkaç şubesi olan bir organizasyon bağlamında bazı örnek kodları üretmek için kullanılan adımları gösterir.BİLGİSAYARLI MUHASEBE PDF Bilgisayar Muhasebe maaşları Bilgisayarlı Muhasebe Kursu MEB BİLGİSAYARLI Muhasebe DERS NOTLARI Bilgisayarlı Muhasebe Uygulamaları Bilgisayarlı Muhasebe nedir BİLGİSAYARLI Muhasebe Dersleri BİLGİSAYARLI Muhasebe Ders NOTLARI PDFAdım 1'de her şubeye, departmana ve işlem tipine bir kod numarası tahsis edildikten sonra, bu kodları birleştirerek, adım 2'de gösterildiği gibi her bir bireysel işlem için bir kod numarası geliştirmek mümkündür.Bu nedenle, 441 satış kodu olduğundan, ilk kod numarası 1 şubenin 8 numaralı departmanı tarafından yapılan bir satışı ve ikinci kod aynı şubenin 9 numaralı departmanı tarafından yapılan bir satışı ifade eder; üçüncü kod şube 2'nin 8. bölümü tarafından yapılan bir satışı gösterir. 442 işlem türü ücretlerle ilgilidir ve dolayısıyla dördüncü kod şube 1'in 8. bölümündeki bir çalışana yapılan ödemedir.Rakamların sonraki analizi ve raporlanması, her bir işlemin ilk kodlamasına dayandığından, ilk kodlamanın doğru yapılmasını sağlamak için bir sistem kurulmalıdır.Bazı durumlarda işlemler otomatik olarak kodlanabilir, örneğin her çalışanın kodu bilgisayarda tutulabilir ve ücret ödemeleri buna göre dağıtılabilir. Bu yapılırsa, çalışan başka bir departmana transfer edildiğinde yeniden kodlanmalıdır. Diğer durumlarda, örneğin bir şube binasına yapılan onarım faturası gibi bireysel işlemler manuel olarak incelenmeli ve kodlanmalıdır.Bilgisayarın yönetimin gerektirdiği şekilde geçici olarak yürütebileceği ek analizler vermek için ekstra kodlar eklemek mümkündür, örneğin satışla ilgili veriler satış elemanı, müşterinin yeri veya satış değeri tarafından analiz edilebilir. Bu tür alıştırmalar, gerekli temel verilere önceden karar verme ve kaydetme ihtiyacını vurgular; bu yapılmazsa, her analiz, onları yeniden kodlamak için ana belgelere geri dönme zahmetli prosedürünü içerecektir.Hesap sisteminin bilgisayarlaştırılmasındaki bir sonraki aşama, her geçerli kod için nominal bir defter hesabı açmaktır. Böyle bir hesap, adım 2'de üretilen her kod için açılacaktır, ancak türetilebilmesine rağmen, örneğin, yalnızca kuruluşun geri kalanı için bir hizmet sağlayan hesap departmanı tarafından yapılan satışlar için bir hesap gerekli olmayacaktır.Bilgisayar daha sonra her işlemi uygun kodla bir hesaba gönderebilir ve kapanış bakiyesini vermek için birleştirilen bireysel işlemleri göstermek için her hesabın kopyaları yazdırılabilir. Her girişin kaynağına kadar izlenebilmesi için olağan çapraz referanslama otomatik olarak yapılır.Bilgisayar ayrıca, belirli bir partiye girilen tüm işlemlerin bir listesi biçiminde birincil giriş defterlerini (yani, günlük defterler, kasa defteri ve dergi) oluşturabilir ve yazdırabilir.Güvenlik, bu tür tüm listelerin ardışık olarak numaralandırılması ve işlemin otomatik bir parçası olarak üretilmesiyle sağlanır; daha sonra dosyalanabilir ve eksiksiz olup olmadığı kontrol edilebilir. Kasa ve dergi gibi sistemin bölümlerine erişim, yalnızca yetkili personelin bildiği şifrelerin kullanılmasıyla sağlanırsa ek güvenlik sağlanır.Son olarak, deneme bakiyesi, genellikle aylık olmak üzere periyodik olarak hazırlanır ve bir ticaret ve kar ve zarar hesabına ve bilançoya dönüştürülür.Bu işlem bilgisayar tarafından yürütülebilir ve raporlar aylık, kümülatif veya bütçelerle karşılaştırmalı veya bir önceki yılın aynı dönemi gibi bir dizi bazda hazırlanabilir. Raporların üretimi, bilgisayarlı bir muhasebe sisteminin hızını ve esnekliğini vurgular, çünkü tek bir girdi verisi seti birçok farklı şekilde kolaylıkla manipüle edilebilir ve sunulabilir.

İşlerlik Analizi – İş Sağlığı ve Güvenliği Ödevleri – İş Sağlığı ve Güvenliği Tez Yaptırma – İSG – İş Sağlığı ve Güvenliği Tez Yaptırma Ücretleri

Risk Değerlendirme Aşaması Risk değerlendirme aşaması (bazen basitçe "tehlike değerlendirmesi" olarak da adlandırılır) büyük ölçüde Bhopal (Hindistan) trajedisiyle ilgili endişelerden ve düşüncelerden oldukça etkilenir. Union Carbide pestisit fabrikasında zehirli gaz…

Okumaya devam edinİşlerlik Analizi – İş Sağlığı ve Güvenliği Ödevleri – İş Sağlığı ve Güvenliği Tez Yaptırma – İSG – İş Sağlığı ve Güvenliği Tez Yaptırma Ücretleri